
Quando si valuta un fondo pensione, l’attenzione corre immediatamente ai rendimenti. Tuttavia, esiste un elemento meno visibile ma dal peso altrettanto determinante sul risultato finale: i costi.
Anche una differenza minima – pochi decimi di percentuale, per intenderci – se prolungata per l’intero periodo di accumulo, può trasformarsi in migliaia di euro che erodono il capitale destinato alla pensione integrativa.
Previdenza Cooperativa, in quanto associazione senza scopo di lucro, applica costi nettamente più contenuti rispetto alle altre forme pensionistiche complementari (fondi aperti e PIP): ogni euro risparmiato rimane nella posizione e contribuisce a formare l’importo disponibile al momento del pensionamento.
In questo articolo analizzeremo:
- perché l’assenza di finalità lucrative incide direttamente sul contenimento delle spese;
- le principali differenze tra fondi negoziali, fondi aperti e PIP;
- come l’Indicatore Sintetico dei Costi (ISC) permette di effettuare confronti trasparenti e oggettivi tra le forme pensionistiche complementari;
- in che modo i costi agiscono concretamente su un orizzonte temporale di lungo periodo, tipico del risparmio previdenziale.
Indice dei Contenuti
L’importanza dei costi nel fondo pensione
Previdenza Cooperativa è un fondo pensione negoziale istituito dalle organizzazioni sindacali e datoriali in qualità di associazione senza scopo di lucro. La sua missione non è generare profitti da distribuire a soci o azionisti, ma operare nell’esclusivo interesse degli aderenti che vi destinano i propri risparmi per costruire un’entrata aggiuntiva alla pensione pubblica.
Si tratta di una differenza sostanziale rispetto ad altre forme di previdenza complementare, come i fondi pensione aperti (FPA) e i piani individuali pensionistici (PIP). Questi ultimi, infatti, sono operatori di mercato istituiti da banche, società di gestione del risparmio o compagnie assicurative che, in quanto tali, devono remunerare i capitali investiti, gli intermediari e le reti commerciali.
Per questi motivi, la struttura dei costi di Previdenza Cooperativa risulta decisamente più contenuta rispetto a quella di altre forme pensionistiche complementari.
Nel dettaglio:
- in fase di adesione: non sono previsti oneri diretti per lavoratrici e lavoratori;
- in fase di accumulo: l’aderente sostiene esclusivamente una quota fissa annua di 12 euro. Ai costi si aggiunge inoltre una commissione di gestione indiretta, già incorporata nel rendimento del comparto scelto e quindi non addebitata direttamente né prelevata dalla posizione individuale.
Nei prossimi paragrafi analizzeremo come ogni euro trattenuto sotto forma di costo sia un euro in meno in grado di generare rendimenti nel tempo. Ecco perché poter contare su una struttura di costi contenuta è fondamentale, soprattutto per un investimento con un orizzonte temporale ampio come quello previdenziale.
Fondi negoziali, aperti e PIP: l’importanza dell’efficienza sul lungo periodo
- Come anticipato, la differenza fondamentale tra fondi negoziali, fondi aperti e PIP risiede in una marcata differenza sui costi, a tutto vantaggio dei fondi negoziali.
Tale divario viene misurato periodicamente dalla COVIP (Commissione di Vigilanza sui Fondi Pensione) attraverso l’Indicatore Sintetico dei Costi (ISC). L’ISC è un valore espresso in percentuale che riassume in un unico dato l’incidenza annua di tutte le spese sulla posizione individuale. Viene calcolato applicando criteri uniformi a tutte le forme pensionistiche e su differenti orizzonti temporali di permanenza (2, 5, 10 e 35 anni).
Le due ipotesi standard definite dalla COVIP per effettuare il confronto sono:
- versamenti annui pari a 2.500 euro;
- tasso di rendimento annuo fisso pari al 4%.
Ed è proprio sull’ISC che si basa il nuovo comparatore dei costi di Previdenza Cooperativa, lo strumento sviluppato da Mefop e basato sui dati COVIP che consente di confrontare in modo oggettivo i costi del Fondo con quelli delle altre forme pensionistiche complementari.
Un caso pratico: il confronto su 35 anni
Per toccare con mano l’impatto reale dei costi nel lungo periodo, utilizziamo il comparatore e impostiamo un confronto con la media di settore dei PIP su un orizzonte temporale di 35 anni, prendendo come riferimento il comparto Bilanciato di Previdenza Cooperativa (dati aggiornati al 30 giugno 2026).
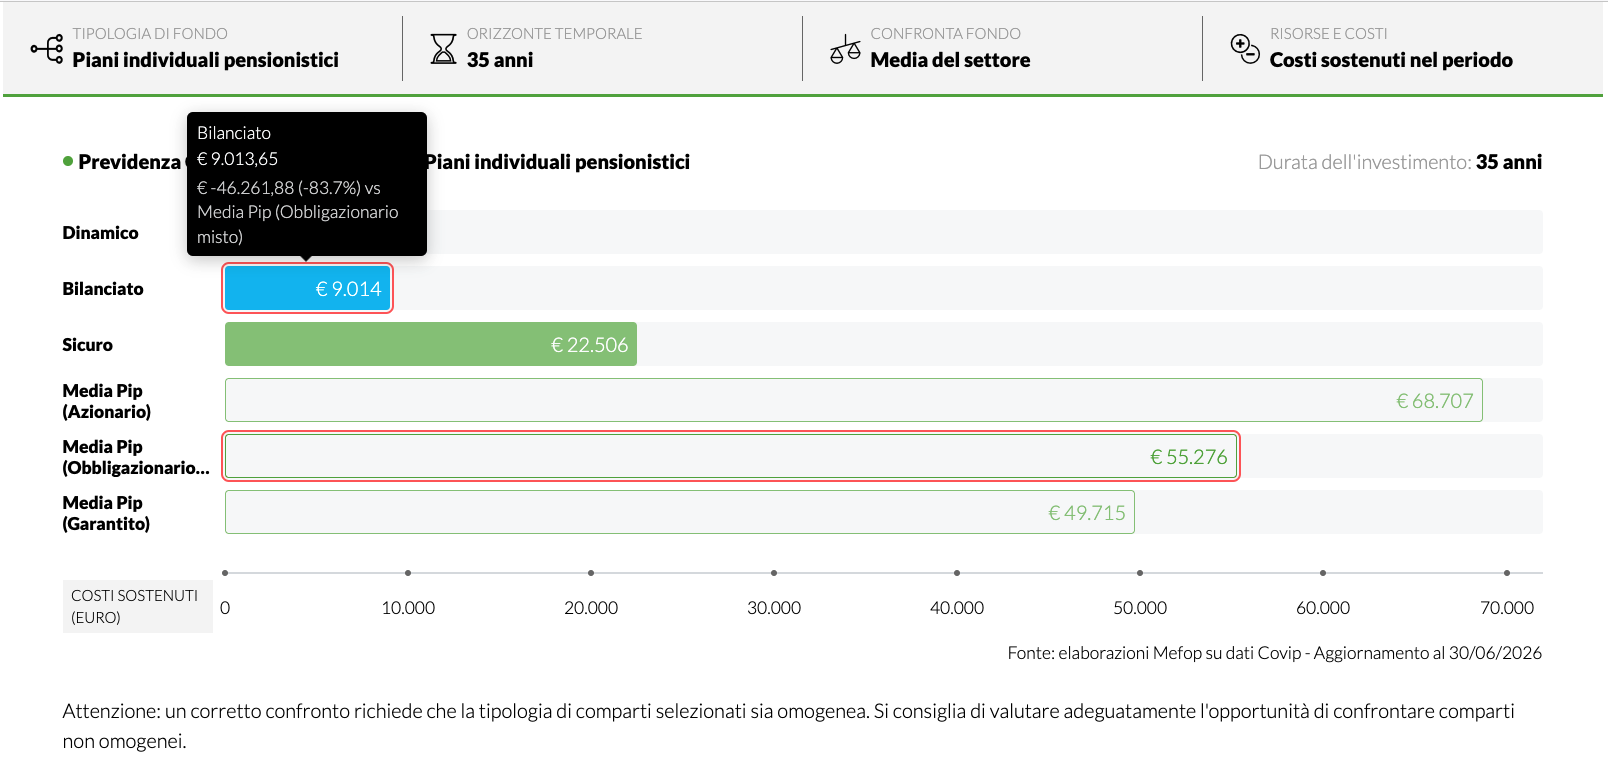
Sulla base del modello definito dalla COVIP i costi applicati da Previdenza Cooperativa nell’arco temporale di riferimento ammontano a 9.014 euro, contro una media PIP (comparto obbligazionario misto) pari a 55.276 euro: chi aderisce al Fondo, dunque, ha un risparmio di oltre 46 mila euro su 35 anni (oltre 1.300 euro annui).
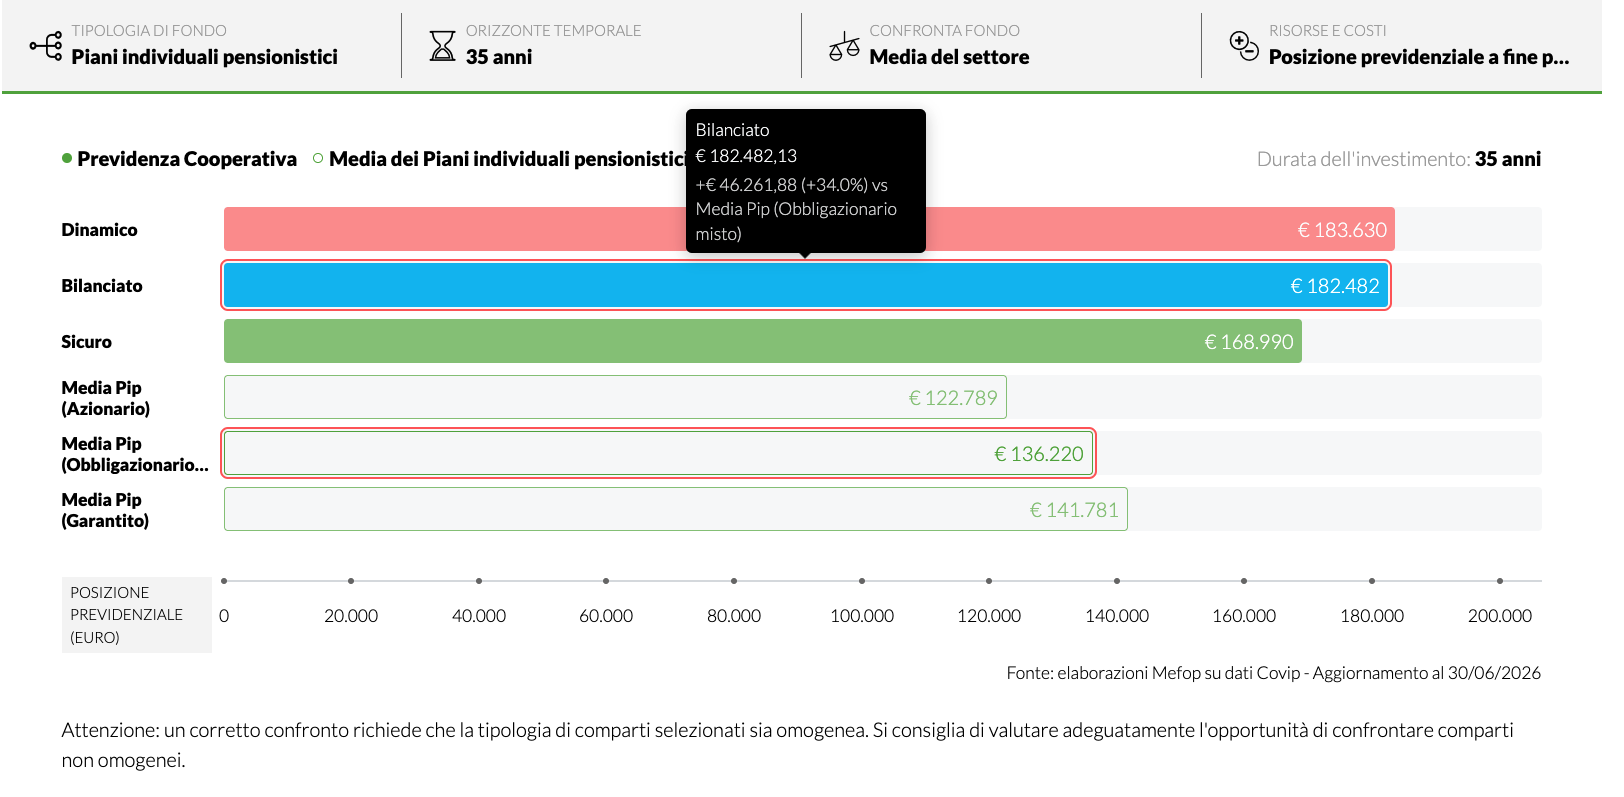
Tale risparmio si riflette direttamente sul montante finale accumulato dopo 35 anni: infatti, a parità di condizioni, dopo 35 anni l’aderente a Previdenza Cooperativa ha accumulato 182.482 euro, contro i 136.220 euro della media PIP della categoria di riferimento: una differenza pari esattamente ai diversi costi applicati.
Guida al comparatore: come usarlo in pochi clic
Per effettuare simulazioni personalizzate, ti basta accedere al comparatore tenendo a mente una premessa fondamentale: lo strumento non calcola il costo esatto che sosterrai individualmente, ma offre una comparazione oggettiva basata sulle ipotesi di calcolo standard definite dalla COVIP.
Per utilizzarlo bastano quattro passaggi:
- Scegli la forma pensionistica complementare da confrontare (fondi pensione aperti, PIP o fondi preesistenti).
- Imposta l’orizzonte temporale tra quelli disponibili (2, 5, 10 o 35 anni), tenendo presente che il lungo periodo – tipico dell’investimento previdenziale – è il più indicato per misurare l’effetto dei costi.
- Scegli se fare un confronto con la media di settore o con un operatore specifico, selezionandolo dall’elenco a tendina.
- Decidi se impostare il confronto sui costi sostenuti o sulla posizione finale.
Una volta terminata la configurazione, i grafici mostreranno i valori di riferimento per ciascun comparto di Previdenza Cooperativa, confrontati con quelli della forma pensionistica complementare scelta per la comparazione.
Questo strumento consente di verificare immediatamente e con numeri concreti l’impatto reale delle differenze di costo tra le varie soluzioni di mercato, aiutandoti a scegliere con la massima trasparenza.
Attenzione: ti ricordiamo che un corretto confronto richiede che la tipologia di comparti selezionati sia omogenea, come riportato nella tabella riepilogativa:
| Comparto di Previdenza Cooperativa | Tipologia di comparto di appartenenza |
|---|---|
| Sicuro | Garantito |
| Bilanciato | Obbligazionario misto |
| Dinamico | Azionario |
Conclusioni
Nella scelta della forma pensionistica complementare, prima ancora dei rendimenti attesi, i costi rappresentano il vero fattore discriminante.
Come abbiamo visto, infatti, anche una differenza minima nei costi, su un orizzonte lungo, si traduce in decine di migliaia di euro in più (o in meno) per la pensione integrativa.
Prendersi pochi minuti per utilizzare il comparatore dei costi è il primo, fondamentale, passo per toccare con mano l’impatto dei costi e compiere una scelta previdenziale davvero consapevole.
Messaggio promozionale riguardante forme pensionistiche complementari. Prima dell’adesione leggere la Parte I “Le informazioni chiave per l’aderente”, che include il Supplemento sulle nuove prestazioni pensionistiche, e l’Appendice “Informativa sulla sostenibilità” della Nota Informativa.
